September var en bra månad för världens aktiemarknader trots att konflikten mellan USA och Iran är långt ifrån över. Ett annat orosmoment som marknaden och globalfonden har hanterat bra, är att Federal Reserve höjde styrräntan vilket medfört att amerikanska tioårsräntan nu handlas över höga 5,2%.
I fonden var det aktierna, AMD, TSMC, Bank Pekao och PKO Bank som var de främsta bidragsgivarna under september månad. På den negativa sidan finner vi Flatexdegiro, HDFC Asset Management, Estee Lauder och Hermes. Vi tycker det är särskilt glädjande att vi har två polska banker på 3:e och 4:e plats bland de bästa bidragsgivarna. Under 2025 hade Polen en BNP-tillväxt i USD på 3,6% vilket gör att landet hamnar i topp i Europa. När Polens ekonomi växer, växer också intäkterna för bankerna eftersom utlåningen och inlåningen ökar.
Flatexdegiro hade en tuff månad baserat på att bolaget tillsätter ytterligare en CEO och att man gjorde förändringar i styrelsen. Vi är dock av åsikten att, även om det sker förändringar inom ledningen på bolaget är Flatexdegiro en fullt fungerande internetbank och nätmäklare med spännande tillväxtambitioner inom aktiehandel samt sparande i Europa.
Under september var vi i Kalifornien och träffade mjukvaru- och halvledarbolag som Nvidia, Broadcom, Cadence, Servicenow och många fler. Utkomsten från resan är att halvledartillverkarna växer mycket snabbt medan mjukvarubolagen fortfarande har det kämpigt baserat på att marknaden inte har bestämt sig för om AI ”disruptar” affärsmodellerna mer än vad det gynnar dem. Du hittar vårt spännande blogginlägg från Kalifornienresan här.
Första oktober utökar vi maximala antalet innehav i BMC Global Select till 40 st. Vi gör förändringen för att vi vill maximera möjligheterna att skapa avkastning till er andelsägare. Vi har under cirka 12 år haft maximalt 35 innehav och den analys vi gjort visar att detta är lite för snävt. Vi vill poängtera att vi inte gör några andra ändringar i fondens investeringspolicy.
Händelser och trender i marknaden
Hittills i år är MSCI World i EUR upp 17 %. Avkastningen drivs av en mycket stark vinsttillväxt, där konsensusestimaten för 2026 nu överstiger 25 %, medan vinsttillväxtestimaten för 2027 höjts till 17 % från tidigare 14 %. Utan de stigande räntorna i framförallt USA, hade aktiekurserna sannolikt stigit med mer än 20 % hittills.
Obligationsräntorna steg runt om i världen och de reala räntorna i USA nådde nivåer inte sedda sedan tidigt 2000-tal. En del av denna uppgång förklaras av energidriven inflation, men efterfrågan på kredit ökar också i takt med att stater fortsätter att driva ohållbara underskott, samtidigt som capex-investeringarna i AI-datacenter tillför ytterligare kreditefterfrågan. Eftersom efterfrågan på kredit nu överstiger vad systemet kan tillgodose stiger de reala räntorna. Enkelt uttryckt finns det mer efterfrågan på kapital än utbud, vilket driver upp priset på kapital.
Med aktier upp 17 % under 2026 och vinster som troligen stiger med mer än 25 % sker en implicit värderingskontraktion som motiveras av de högre räntorna. För det första frestas vissa investerare att sälja aktier till förmån för en förutsägbar inkomstström från obligationer under de kommande 10, 20 eller 30 åren. För det andra sjunker nuvärdet av aktier i takt med att diskonteringsräntan stiger.
I nuläget ser vinsttillväxttakten ut att kunna motverka de högre räntornas effekt. Men om räntorna stiger ytterligare, exempelvis till 6,0 % på den amerikanska 10-årsräntan, kommer aktiemarknaden att få problem. Å andra sidan bör aktier utvecklas väl om inflationen dämpas under 2027, som allmänt förväntas, med mindre motvind från de höga räntorna.
Rapporterna för Q3 2026 väntar runt hörnet och vinsterna för bolagen i S&P 500 förväntas stiga med 30 %, drivet av en anmärkningsvärd tillväxt om 65 % inom tekniksektorn. I Europa är Stoxx 600 på väg mot en vinsttillväxt om 17 %, driven av energisektorn.
Förändringar i portföljen
Under september gjorde vi fyra förändringar i globalfonden. De första två förändringarna gäller Special Situations. Vi sålde fraktbolaget TFI International och köpte det amerikanska betalningsbolaget Corpay. Corpay sköter betalningar åt medelstora amerikanska bolag och konkurrerar med medelstora amerikanska banker. Bolaget har en väldigt stabil affär och guidar för 10% organisk omsättningstillväxt och tillväxten för vinst per aktie väntas bli 20%.
De övriga två förändringarna är en Champion och en Special Situation. Vi sålde byggnadsmaterialbolaget Vulcan Material då bolaget idag har en alldeles för tuff tillvaro i USA då den 30-åriga finansieringsräntan för bostadsbyggande är över 7%. Med den höga räntenivån byggs det alldeles för lite vilket är direkt negativt för Vulcan. Bättre förutsättningar för tillväxt finns det i Cadence som levererar programvara och säljer know-how (IP) för design av halvledare. Cadence tas in i fonden som en Special Situation.
Fondens positionering
Fondens avkastning drivs av ett antal tydliga investeringsteman. Japan är ett av de mest övertygande, där pågående bolagsstyrningsreformer tvingar noterade bolag att fokusera på förbättrad lönsamhet och avveckling av korsäganden, förändringar som successivt återspeglas i stigande aktiekurser.
Polen är en av våra mest attraktiva marknader i Europa, där stark BNP-tillväxt kombineras med ett växande privat sparande. De polska banker vi äger gynnas av båda dessa faktorer, då ökad ekonomisk aktivitet och ett förändrat sparbeteende driver såväl kreditgivning som provisionsinkomster.
AI och datacenter utgör ett annat centralt tema. Utbyggnaden av AI-infrastruktur är ett globalt fenomen med positiva effekter för en bred uppsättning branscher, från halvledare och byggnation till energiförsörjning samt elnät. Fonden har exponering mot denna trend genom bolag med både direkt och indirekt koppling till AI-investeringar.
Slutligen ser vi värdepappershandel och sparande på tillväxtmarknader som ett strukturellt attraktivt tema. De börser vi investerar i genererar stabila intäkter från transaktionsvolymer och gynnas dessutom av perioder med hög volatilitet, då ökad marknadsoro historiskt sett driver upp handelsaktiviteten och därmed intäkterna.
* MSCI AC World NTR $ i SEK
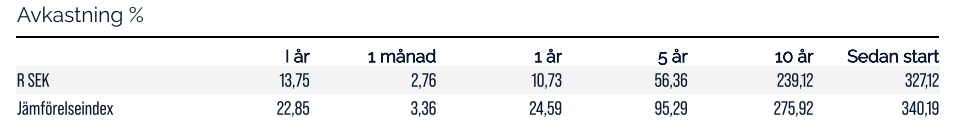
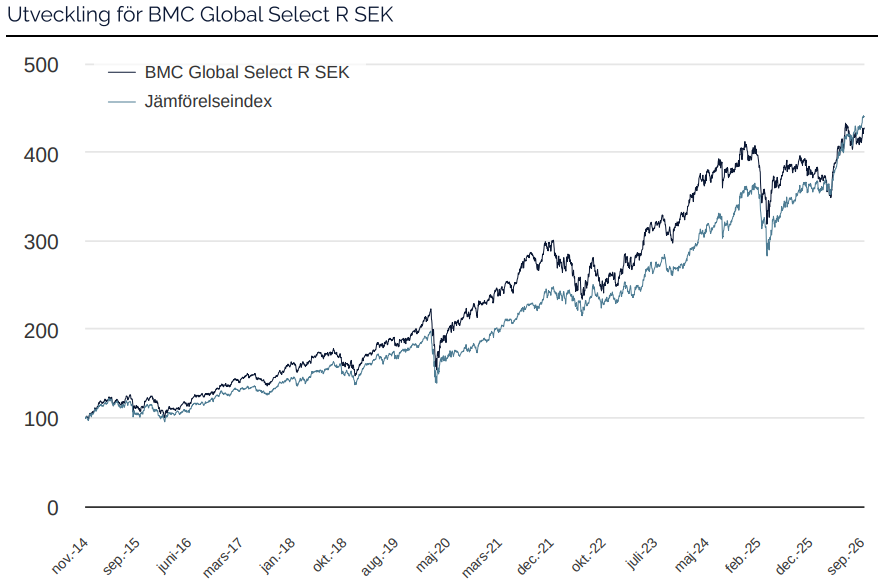
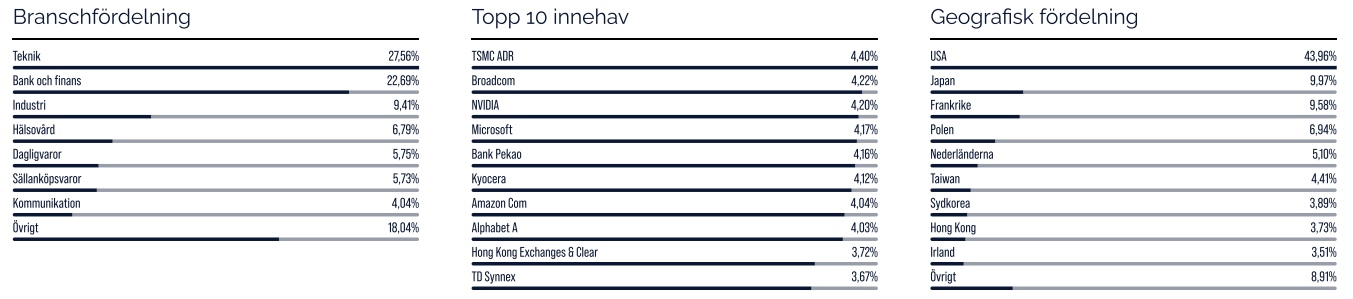
* Den prestationsbaserade avgiften är 10% av den del av totalavkastningen som överstiger en så kallad avkastningströskel definierad som MSCI All Country World Daily Index (NTR), och beräknas enligt “high watermark”- principen.

TSMC
Broadcom
NVIDIA CORP
MICROSOFT CORP
Bank Pekao
Riskinformation
Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet.
Månadsbrev | 7 okt 2026
Månadsbrev | 7 okt 2026
Månadsbrev | 7 okt 2026