De starkaste bidragsgivarna till fondens utveckling i september var Climb Global, BAM Group, samt Mersen och de svagaste bidragsgivarna var FlatexDegiro, First Advantage samt Porr Group.
Uppgången i de tre starkaste bidragsgivarna var sentimentsdriven med få bolagsspecifika nyheter. Climb Global gick starkt, likt många andra cybersäkerhetsbolag, när marknaden prisade in att investeringar i skydd mot AI-regisserade cyberattacker kommer öka markant framöver; BAM Group fick en uppvärdering i samband med att ett analyshus höjde sina vinstestimat med över 20% för den kommande treårsperioden; Mersen värderades upp i samband med en order från GE Vernova. Ordern som sådan var inte av någon större betydelse, men är ytterligare ett bevis på hur väl Mersens produkter är positionerade för allt komplexare elsystem.
Bland fondens negativa bidragsgivare var det framför allt FlatexDegiro som stod ut när nästan en fjärdedel av börsvärdet raderades under månaden efter viss turbulens i styrelsen och en del förändringar i management. Bolaget menar att de avhoppande styrelseledamöterna ville avvika från tidigare kommunicerade strategi och när de inte fick sin vilja igenom valde de helt enkelt att hoppa av sitt uppdrag i förtid. Förändringarna i management handlar om att bolaget vill öka sitt fokus på den kommersiella utvecklingen, som varit en besvikelse under året med en kundanskaffning som utvecklat sig klart under målsättning trots ökade marknadsföringsaktiviteter. Viktigt att poängtera är att bolaget genomgående under året levererat starkt operativt med ökad handelsaktivitet, starkt räntenetto och god kostnadskontroll.
Händelser och trender i marknaden
Hittills i år är MSCI World i EUR upp 17 %. Avkastningen drivs av en mycket stark vinsttillväxt, där konsensusestimaten för 2026 nu överstiger 25 %, medan vinsttillväxtestimaten för 2027 höjts till 17 % från tidigare 14 %. Utan de stigande räntorna i framförallt USA, hade aktiekurserna sannolikt stigit med mer än 20 % hittills.
Obligationsräntorna steg runt om i världen och de reala räntorna i USA nådde nivåer inte sedda sedan tidigt 2000-tal. En del av denna uppgång förklaras av energidriven inflation, men efterfrågan på kredit ökar också i takt med att stater fortsätter att driva ohållbara underskott, samtidigt som capex-investeringarna i AI-datacenter tillför ytterligare kreditefterfrågan. Eftersom efterfrågan på kredit nu överstiger vad systemet kan tillgodose stiger de reala räntorna. Enkelt uttryckt finns det mer efterfrågan på kapital än utbud, vilket driver upp priset på kapital.
Med aktier upp 17 % under 2026 och vinster som troligen stiger med mer än 25 % sker en implicit värderingskontraktion som motiveras av de högre räntorna. För det första frestas vissa investerare att sälja aktier till förmån för en förutsägbar inkomstström från obligationer under de kommande 10, 20 eller 30 åren. För det andra sjunker nuvärdet av aktier i takt med att diskonteringsräntan stiger.
I nuläget ser vinsttillväxttakten ut att kunna motverka de högre räntornas effekt. Men om räntorna stiger ytterligare, exempelvis till 6,0 % på den amerikanska 10-årsräntan, kommer aktiemarknaden att få problem. Å andra sidan bör aktier utvecklas väl om inflationen dämpas under 2027, som allmänt förväntas, med mindre motvind från de höga räntorna.
Rapporterna för Q3 2026 väntar runt hörnet och vinsterna för bolagen i S&P 500 förväntas stiga med 30 %, drivet av en anmärkningsvärd tillväxt om 65 % inom tekniksektorn. I Europa är Stoxx 600 på väg mot en vinsttillväxt om 17 %, driven av energisektorn.
Förändringar i portföljen
Under september köpte vi in två innehav, Ingram Micro och Zegona. Nedan följer en kort beskrivning av våra två nya innehav:
Ingram Micro: En av de största IT-distributörerna i världen. Bolaget är väl positionerat för att dra nytta av ökad efterfrågan på AI-infrastruktur och en uppgraderingscykel av IT. Affärsmodellen genererar stabila kassaflöden och sedan noteringen 2024 har bolaget snabbt minskat skuldsättningen samtidigt som kapital har återförts till aktieägarna via utdelningar och återköp. Den uppmärksamme noterar att detta är samma bolag som vi sålde så sent som i augusti. Trots en stark rapport för andra kvartalet och ett optimistiskt budskap under bolagets kapitalmarknadsdag där deras 3-års plan vida översteg analytikerkonsensus, kunde aktierna återköpas till en kurs som var nästan 15% lägre än när vi sålde.
Zegona: Ett specialiserat förvärvsbolag med strategin att köpa, förbättra och sälja europeiska telekombolag. För drygt två år sedan förvärvade bolaget Vodafone Spain för cirka 5 miljarder EUR och har sedan dess snabbt förbättrat verksamheten genom kostnadsbesparingar, avyttringar och andra renodlingsinitiativ. Under första delen av 2026 har omsättningen återgått till tillväxt samtidigt som det operativa kassaflödet ökade med över 20%. Under september introducerade bolaget en kapitalallokeringsstrategi där minst 400 MEUR (cirka 10% av dagens marknadsvärde) årligen ska distribueras till aktieägarna i form av utdelningar och återköp.
Fondens positionering
Fonden består just nu av 36 bolag med exponering mot en rad olika sektorer och geografier som är noga utvalda på bolagens egna meriter. Över tid är vår bedömning att en koncentrerad, men samtidigt diversifierad, aktivt förvaltad småbolagsfond med fokus på stockpicking har förutsättningarna att leverera god avkastning till andelsägarna.
Vänligen notera att från och med den 1 oktober 2026 ersätter Andreas Brock, Henrik Milton, som medförvaltare i fonden BMC Global Small Cap Select. Johan Agneman förvaltar då fondens tillsammans med Andreas Brock.
*MSCI ACWI Small Cap NTR $ i SEK
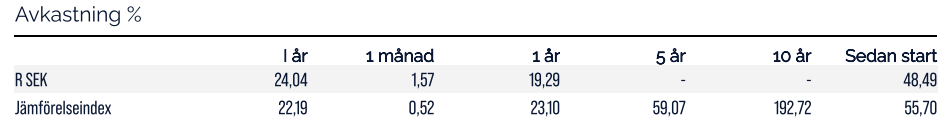
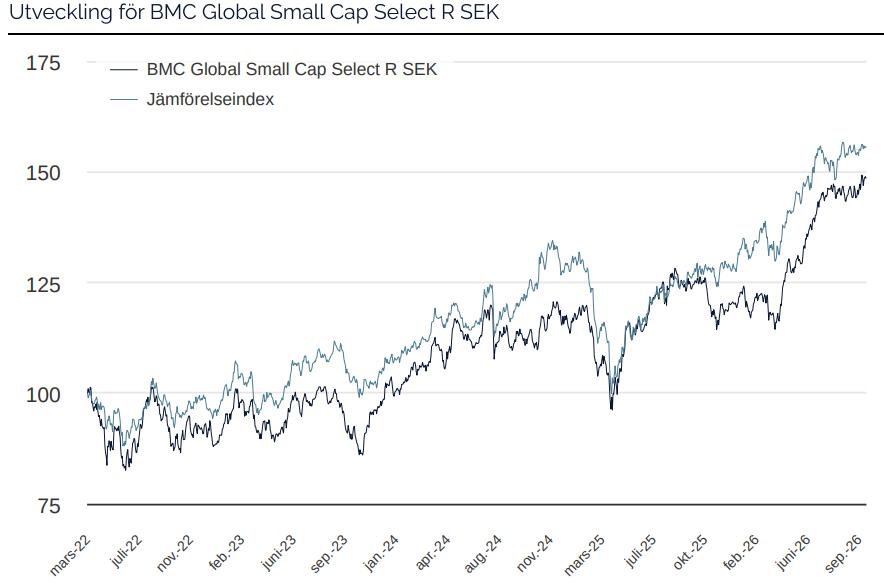
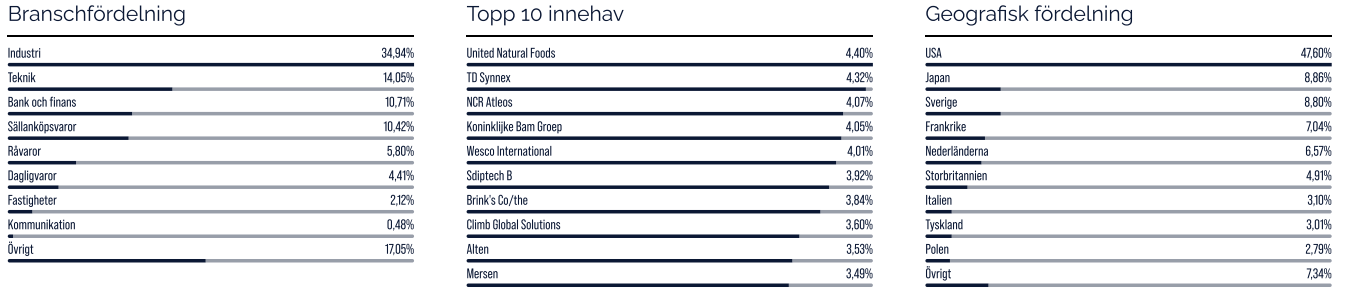
* Den prestationsbaserade avgiften är 10% av den del av totalavkastningen som överstiger en så kallad avkastningströskel definierad som MSCI ACWI Small Cap Index (NTR), och beräknas enligt “high watermark”- principen.
United Natural Foods
TD Synnex

NCR Atelos
BAM Group
Wesco
Riskinformation
Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet.
Månadsbrev | 7 okt 2026
Månadsbrev | 7 okt 2026
Månadsbrev | 7 okt 2026