De starkaste bidragsgivarna under månaden var BayCurrent, ICON, och Allegro. BayCurrent var den enskilt största positiva bidragsgivaren, med en kursuppgång på 53,8 % under månaden. Bolagets intäkter för det första halvåret ökade med 35,7 % till 92,9 miljarder JPY, och rörelseresultatet steg med 28,5 % till 29,9 miljarder JPY. Ledningen räknar med att helårsresultatet för såväl intäkter som vinst kommer att överstiga den ursprungliga prognosen, med fortsatt marginalförbättring.
Ni som följer oss och vår förvaltning vet att vi gillar den japanska marknaden på grund av de marknadsreformer som nu genomförs. För att anpassa sig efter de nya krav som reformerna ställer, behöver bolagen göra ganska omfattande förändringar. Dessa kommuniceras ofta i det man kallar "Mid Term Plans".
BayCurrent presenterade, i likhet med flera japanska bolag, sin Mid Term Plan på 3-5 års sikt under oktober, vilket fick aktien att stiga med 17 % på en enda dag.
Bolagets målsättning inkluderar:
Ledningen förväntar sig att uppnå föregående Mid Term Plan ett år i förtid, vilket vittnar om bolagets starka momentum och förmåga att leverera.
ICON redovisade rekordstor nettobokningsvolym om 3,15 miljarder USD, motsvarande 1,6 gånger kvartalsomsättningen. Orderstocken ökade med 4,8 % sekventiellt till 24,5 miljarder USD, vilket stärker utsikterna för en fortsatt återhämtning. Bolaget återköpte dessutom aktier för 400 miljoner USD. CRO-industrin har haft fyra tuffa år men uppvisar nu tydliga tecken på normalisering. ICON-aktien steg 17 % på rapportdagen.
Allegro fortsatte sitt aktieåterköpsprogram under oktober. Efter prognoshöjningen i september siktar ledningen på en helårstillväxt i varuförsäljningen om 13-15 % och en tillväxt i justerad EBITDA om 13-17 %, stödd av tillväxt på den polska hemmamarknaden samt internationella marknadsplatser.
De svagaste bidragsgivarna under månaden var MediaTek, flatexDEGIRO och Nittetsu Mining.
MediaTek hade en negativ kursutveckling trots fortsatt försäljningstillväxt. Septemberintäkterna, som rapporterades i oktober, steg med 2 % på årsbasis efter augustis ovanligt starka uppgång om 44 %. Sett till hela det tredje kvartalet uppgick omsättningen till 168,1 miljarder TWD, en ökning med 18,3 % på årsbasis och 10,4 % sekventiellt.
flatexDEGIRO föll trots ett starkare resultat. Intäkterna för det tredje kvartalet steg med 14 % till 150 miljoner EUR och nettovinsten ökade med 29 % till 50 miljoner EUR, understött av tillväxt i courtage- och ränteintäkter. Ledningen presenterade även ett aktieåterköpsprogram om upp till 100 miljoner EUR.
Nittetsu Minings nya kopparprojekt Arqueros förblev en osäkerhetskälla till följd av ogynnsamma väderförhållanden i Chile. Tillgången till gruvan hade återställts, men arbetet med el- och driftsättning kvarstod fortsatt. Ledningen siktar på produktionsstart före utgången av mars 2027, men ett exakt datum och den resultatmässiga effekten var ännu inte fastlagda.
Händelser och trender i marknaden
MSCI World (EUR) steg 0,1 % i oktober, där en 1,6-procentig förstärkning av dollarn motverkade nedgången i MSCI World mätt i USD. Hittills i år är MSCI World (EUR) upp 17,0 %. Bakom den till synes oförändrade ytan ledde defensiva sektorer som livsmedel och hälsovård, medan halvledare backade något. Oron som präglade oktober, där stigande räntor var en bidragande orsak, dämpades något när den amerikanska 10-årsräntan rörde sig nedåt.
Den säsongsmässigt svagaste perioden på året är nu bakom oss, och 2026 års upplaga var förvånansvärt lugn om man tittar på indexnivå. Detta trots geopolitisk osäkerhet, social oro i delar av Europa, en otydlig amerikansk riktning inför mellanårsvalet i november samt en strid ström av experter som riktat oro mot AI-sektorn.
Under det senaste decenniet har passiva aktiefonder vuxit till över 22 biljoner USD. Passivt kapital köper index oberoende av fundamenta, risk och värdering. Konsekvensen är att volatiliteten på enskilda aktier i MSCI World är den högsta på flera år. Vi räknar med att detta består, så förbered er på större rörelser i enskilda aktier än vad investerare är vana vid. De kraftiga nedgångarna i amerikanska teknikbolag under månaden är ett tydligt bevis på detta.
Konsensusestimaten för vinsterna under Q3 2026 har reviderats upp med 1–3 procentenheter under den senaste månaden. Vinsterna i S&P 500 väntas växa med 31 %, drivet av en remarkabel tillväxt om 67 % inom tech. I Europa är Stoxx 600 på väg mot en vinsttillväxt om 22 %.
Förändringar i portföljen
Under oktober köpte vi in två nya innehav i fonden: NCC och Makino Milling.
NCC är ett av Nordens ledande byggbolag. Bolaget har ingått avtal om att avyttra sin sten- och asfaltverksamhet till ett värde om 8,2 miljarder SEK, med förväntade kontantintäkter om cirka 7 miljarder SEK. Förutsatt regulatoriskt godkännande frigör avyttringen betydande kapital och efterlämnar en mer fokuserad verksamhet med lägre kapitalbindning.
Makino Milling är en japansk tillverkare av precisionsmaskiner. Halvårsförsäljningen ökade med 22 % och rörelseresultatet steg med 86 %, medan ledningen höjde helårsprognosen för rörelseresultatet med 32 % till 36,3 miljarder JPY. En starkare efterfrågan i kombination med en försvagad yen ger stöd för stark resultatförbättring.
Fondens positionering
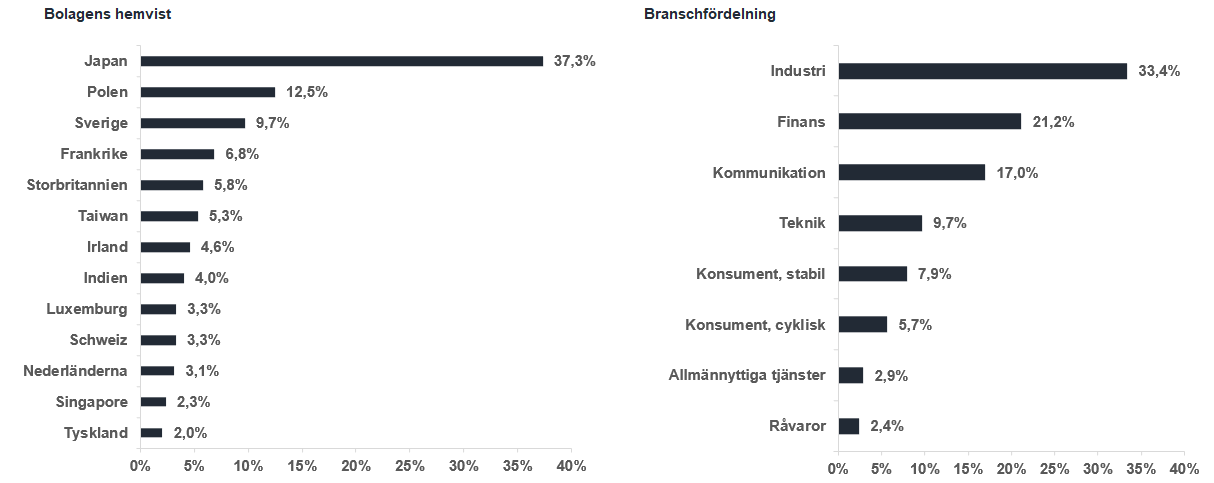
Enligt vår uppskattning uppgår fondens direkta AI-exponering till enbart 5 % av portföljen. Ytterligare 16 % är investerat i bolag med indirekt exponering mot AI eller datacenter, där AI och datacenter i genomsnitt svarar för mindre än 10 % av respektive bolags intäkter. Mer än 90 % kommer från övrig verksamhet.
Avkastningsdrivare i fonden är japansk bolagsstyrningsreform, polsk ekonomisk tillväxt och reformer inom europeisk kapitalallokering. Vi har medvetet hållit AI- och datacenterexponeringen låg, vilket kostade oss viss avkastning i inledningen av året men har tydligt gynnat oss under den senaste marknadsnedgången.
Vi fortsätter att identifiera ett stort antal japanska reformkandidater, där vi tror flera bolag är på väg att presentera ambitiösa "Mid Term Plans". I november reser vi till Tokyo för att träffa ett trettiotal bolag, såväl befintliga innehav som potentiella nytillskott. Vi ser fram emot att återkomma med våra tankar från resan.
*MSCI ACWI ex USA NTR i SEK
* Den prestationsbaserade avgiften är 10% av den del av totalavkastningen som överstiger en så kallad avkastningströskel definierad som MSCI All Country World Daily Index ex USA (NTR), och beräknas enligt “high watermark”- principen.

ICON
Baycurrent

WARSAW STOCK EXCHANGE
Allegro

HDFC
Riskinformation
Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet.
Månadsbrev | 5 nov 2026
Månadsbrev | 5 nov 2026
Månadsbrev | 5 nov 2026