I fonden var det aktierna, ICON, Estee Lauder, Mastercard och Tenet Healthcare som var de främsta bidragsgivare under månaden. På den negativa sidan finner vi Kandenko, Schneider Electric, Alphabet och TSMC. När teknikaktier har varit svaga under månaden har andra sektorer visat styrka. Hälsovårdsbolaget ICON kom in med en bra rapport där marknaden fokuserade på den stigande omsättningen och den bibehållna lönsamheten i bolaget.
Alphabet var en av förlorarna denna månad då aktien vid rapporttillfället backade 12%. Marknaden blev bland annat besviken på de för närvarande höga investeringsnivåerna (CAPEX) inom datacenter. Alphabet rapporterade även en svagare lönsamhet med fallande nettovinst till följd. En positiv datapunkt var dock att Google Cloud växte med hela 103% i årstakt. Denna starka siffra visar det stora intresset för bolagets moln- och AI-tjänster.
Under oktober deltog vi på Nvidias GTC 2026 (AI-konferens) i Berlin, där vi fick ett gruppmöte med bolagets CEO Jensen Huang. Vi kommer inom kort att publicera ett blogginlägg på vår hemsida från konferensen. I november reser delar av förvaltningsteamet till Kina för att delta på en stor teknikkonferens i Shanghai och träffa bolag på plats, samt till Sydkorea för möten med bland annat SK Hynix – en av världens största minnestillverkare och ett av innehaven i globalfonden. Apple släppte nyligen sin senaste kvartalsrapport och lyfte fram höga minnespriser som en kostnadsfaktor, något som bör gynna både Samsung och SK Hynix.
Första oktober utökade vi maximala antalet innehav i BMC Global Select till 40 st. Vi gör förändringen för att vi vill maximera möjligheterna att skapa avkastning till er andelsägare. Vi vill poängtera att vi inte gör några andra ändringar i fondens investeringspolicy.
Händelser och trender i marknaden
MSCI World (EUR) steg 0,1 % i oktober, där en 1,6-procentig förstärkning av dollarn motverkade nedgången i MSCI World mätt i USD. Hittills i år är MSCI World (EUR) upp 17,0 %. Bakom den till synes oförändrade ytan ledde defensiva sektorer som livsmedel och hälsovård, medan halvledare backade något. Oron som präglade oktober, där stigande räntor var en bidragande orsak, dämpades något när den amerikanska 10-årsräntan rörde sig nedåt.
Den säsongsmässigt svagaste perioden på året är nu bakom oss, och 2026 års upplaga var förvånansvärt lugn om man tittar på indexnivå. Detta trots geopolitisk osäkerhet, social oro i delar av Europa, en otydlig amerikansk riktning inför mellanårsvalet i november samt en strid ström av experter som riktat oro mot AI-sektorn.
Under det senaste decenniet har passiva aktiefonder vuxit till över 22 biljoner USD. Passivt kapital köper index oberoende av fundamenta, risk och värdering. Konsekvensen är att volatiliteten på enskilda aktier i MSCI World är den högsta på flera år. Vi räknar med att detta består, så förbered er på större rörelser i enskilda aktier än vad investerare är vana vid. De kraftiga nedgångarna i amerikanska teknikbolag under månaden är ett tydligt bevis på detta.
Konsensusestimaten för vinsterna under Q3 2026 har reviderats upp med 1–3 procentenheter under den senaste månaden. Vinsterna i S&P 500 väntas växa med 31 %, drivet av en remarkabel tillväxt om 67 % inom tech. I Europa är Stoxx 600 på väg mot en vinsttillväxt om 22 %.
Förändringar i portföljen
För att bredda exponeringen och minska koncentrationen mot datacenter- och halvledarbolag har vi tillfört ett antal nya innehav till globalfonden. Som Champions har vi köpt JP Morgan, Porsche och Apple, samt adderat Boston Scientific och Watsco som nya Special Situations. Därtill köpte vi in taiwanesiska MediaTek som Champion. För att ge plats åt de nya innehaven avyttrade vi vår Special Situation i Cadence.
Fondens positionering
Globalfondens avkastning drivs av ett antal tydliga investeringsteman. Japan är ett av de mest övertygande, där pågående bolagsstyrningsreformer tvingar noterade bolag att fokusera på förbättrad lönsamhet och avveckling av korsäganden, förändringar som successivt återspeglas i stigande aktiekurser.
Polen är en av våra mest attraktiva marknader i Europa, där stark BNP-tillväxt kombineras med ett växande privat sparande. De polska banker vi äger gynnas av båda dessa faktorer, då ökad ekonomisk aktivitet och ett förändrat sparbeteende driver såväl kreditgivning som provisionsinkomster.
Ett tredje investeringstema i fonden består av ett antal välkända konsumentbolag med kända och populära produkter som under ett antal år gjort felaktiga affärsbeslut och gått från att ha varit lönsamma till att ha blivit olönsamma. Den förändring som vi rider i dessa bolag är att de med nytt management ska vända trenden till det positiva. Bolagen har nu iscensatt ett antal sparprogram som kommer öka vinster i bolaget vilket borde ha en positiv effekt på aktiekursen.
AI och datacenter utgör ett annat tema som dock minskats ner i fonden den senaste tiden. Utbyggnaden av AI-infrastruktur är ett globalt fenomen med positiva effekter för en bred uppsättning branscher, från halvledare och byggnation till energiförsörjning samt elnät. Fonden har exponering mot denna trend genom bolag med både direkt och indirekt koppling till AI-investeringar.
Slutligen ser vi värdepappershandel och sparande på tillväxtmarknader som ett strukturellt attraktivt tema. De börser vi investerar i genererar stabila intäkter från transaktionsvolymer och gynnas dessutom av perioder med hög volatilitet, då ökad marknadsoro historiskt sett driver upp handelsaktiviteten och därmed intäkterna.
* MSCI AC World NTR $ i SEK
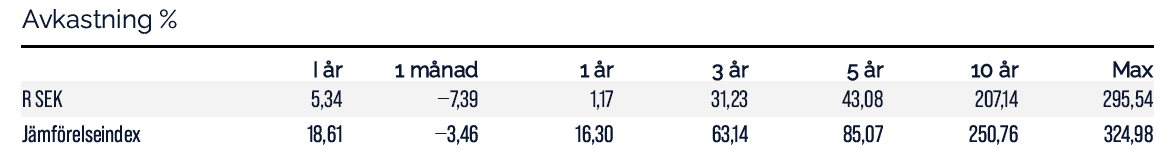
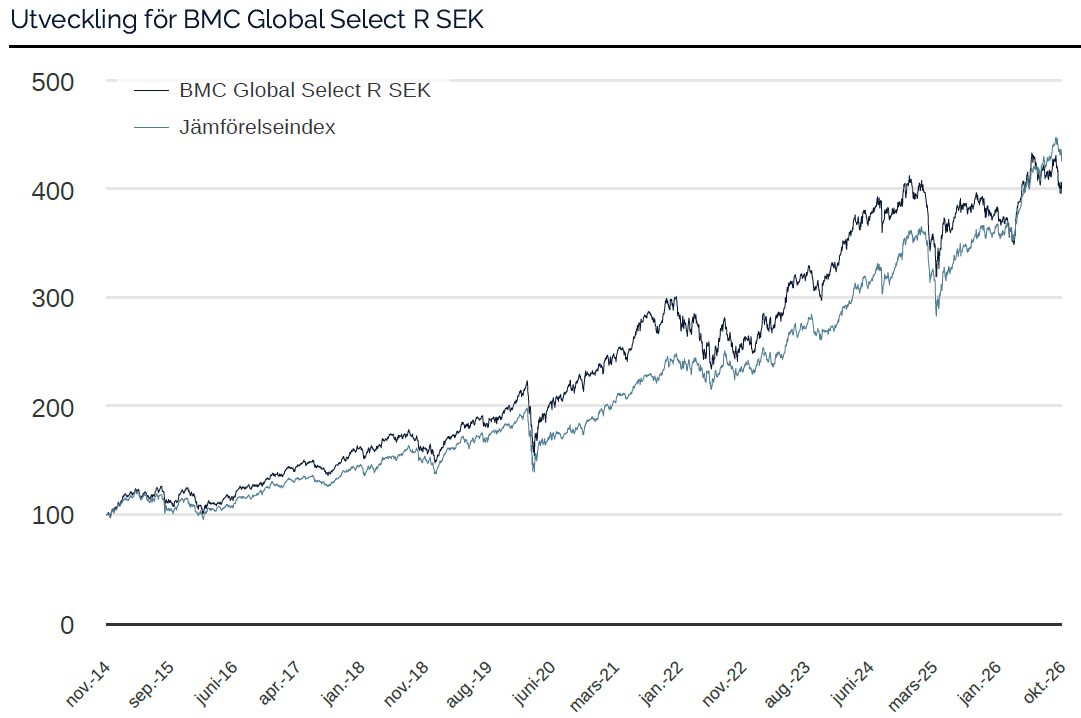
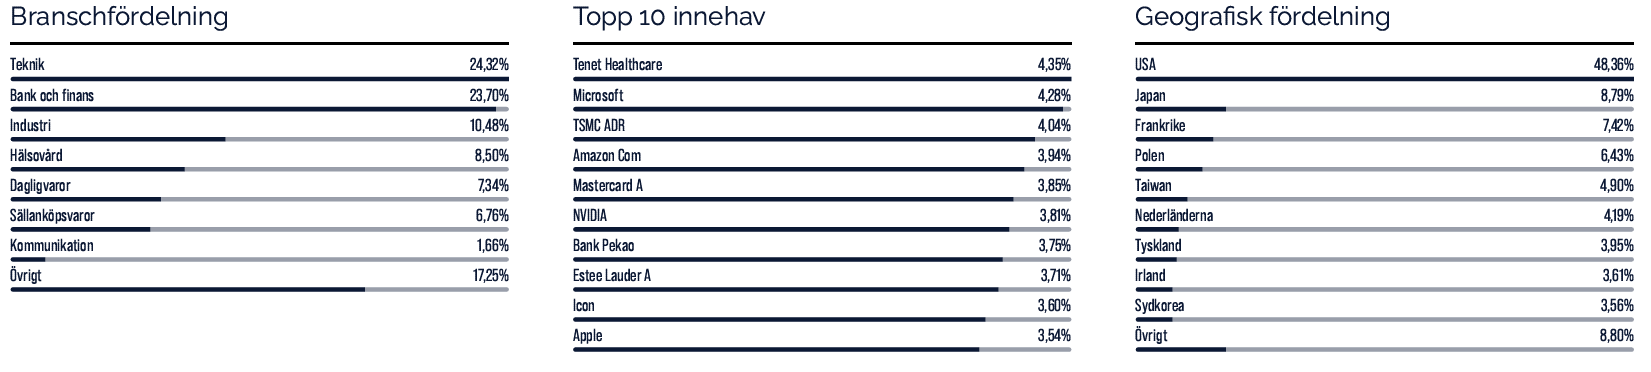
* Den prestationsbaserade avgiften är 10% av den del av totalavkastningen som överstiger en så kallad avkastningströskel definierad som MSCI All Country World Daily Index (NTR), och beräknas enligt “high watermark”- principen.
Tenet Healthcare
MICROSOFT CORP

TSMC
Amazon
MASTERCARD INC
Riskinformation
Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet.
Månadsbrev | 5 nov 2026
Månadsbrev | 5 nov 2026
Månadsbrev | 5 nov 2026