Ole Søeberg
Aktiestrateg, Brock Milton Capital AB
Warszawabörsen öppnade den 16 april 1991, passande nog i det kommunistiska partiets tidigare huvudkontor. Fem nyligen privatiserade bolag noterades: Tonsil, Próchnik, Krosno, Exbud och Kable. Sedan kom den typ av rörelse som tillväxtmarknader ofta är kända för. Polska WIG-indexet steg från 635 i juni 1992 till 20 760 i maj 1994, en trettiofaldig uppgång på under två år, för att därefter falla kraftigt. Det var en spännande tid, men med den volatiliteten var det knappast en marknad ett långsiktigt sparande.
Europas tillväxtmotor
Spola fram 35 år och kontrasten är slående. Vårt första möte på investerarresan var med PKO:s makroteam, lett av Marta Petka,v och inleddes med rubriken “Polen: Europas tillväxtmotor”. Siffrorna talar för sig själva då Polen, mätt i köpkraft, nu befinner sig på samma nivå som Spanien och Japan.
Vad ligger bakom denna utveckling? Framför allt kapitalinvesteringar av utländska bolag som etablerat sig i landet och därigenom bidragit till en stark exportboom. Ungefär 60 % av de nya jobb som skapats sedan år 2000 är exportjobb inom kemi, metallprodukter, maskiner, elektronik, motorfordon, batterier, plast och läkemedel. Tjänstesektorn utgör två tredjedelar av ekonomin, och även den exporteras genom IT, affärstjänster och transport.
Den positiva bilden gäller även hushållen. De reala inkomsterna har ökat med cirka 80 % de senaste tjugo åren, att jämföra med drygt 25 % i USA och 10 % i Tyskland, där sysselsättningstillväxten varit den viktigaste drivkraften. Sparkvoten ligger på cirka 10 %. Omkring 80 % av polackerna äger sin bostad, vilket också är deras viktigaste sparform. Hushållens finansiella tillgångar är fortsatt blygsamma och består till stor del av kontanter (53 %). Ett nytt ISK-liknande konto (kallas för OKI ) är tänkt att öka intresset för akite- samt fondsparande. Här har man hämtat mycket inspiration från Sverige och lanseringen av OKI väntas ske i början av 2027.
Nästa tillväxtfas är offentliga investeringar. Polen tar emot cirka 40 miljarder euro från EU:s återhämtningsfond om totalt 575 miljarder euro, parallellt med cirka 44 miljarder euro i EU-stöttat försvarsstöd. Försvarsutgifterna uppgår nu till cirka 5 % av BNP, och järnvägsinvesteringar är en annan viktig drivkraft. Vinsterna på den polska börsen väntas växa med cirka 20 % under 2026.
Energiförsörjningen är däremot en utmaning för landets beslutsfattare. Energimixen består av 53 % kol, 14 % gas och 31 % förnybart, med elprisnivåer som är bland de högsta i Europa. Invandrare utgör nu 20–50 % av arbetskraften inom städ, bygg och säkerhet. Ett inträde i eurozonen är inte aktuellt idag. Visserligen är polackerna EU-vänliga men motvilliga att acceptera de begränsningar som medföljer den gemensamma valutan.
Polen i siffror
| BNP per capita (PPP), % av EU-genomsnittet | 44 % (1995) → 81 % (2025) |
| Real hushållsinkomsttillväxt senaste 20 åren | Polen +80 % · USA +25 % · Tyskland +10 % |
| Andel nya jobb sedan 2000 inom exportsektorn | ~60 % |
| Bostadsägande (polacker som äger sin bostad) | ~80 % |
| Försvarsutgifter | ~5 % av BNP |
| Offentligt budgetunderskott | ~7 % av BNP |
| WSE daglig omsättning / framåtblickande P/E | 700 mn USD / 11,5x |
Källa: Eurostat (PPP vs EU snitt); PKO BP makro-presentation, Warsaw Stock Exchange, Svenska Ambasaden.
Ett besök på svenska ambassaden
Ambassaden är i sig ett stycke historia. Den uppfördes som ambassadbyggnad 1939, och den förste ambassadören Erik Boheman, lät anlägga ett skyddsrum i källaren. Under andra världskriget stängdes verksamheten och återupptogs 1945. I dag har ambassaden 26 anställda och en agenda dominerad av Östersjösäkerhet. Som våra värdar uttryckte det: historien väger tungt i Polen.
Affärssiffrorna är talande. Det finns 734 svenska bolag verksamma i Polen med sammanlagt 120 000 anställda. De återinvesterar 93 % av sina polska vinster lokalt, att jämföra med EU-genomsnittet om 55 %. Polen konkurrerar inte längre med låglöneländer om enkel tillverkning utan rör sig uppåt i värdekedjan mot forskning och utveckling, teknik samt IT. Programmet Innovate Poland kanaliserar kapital till innovativa mindre bolag, och polacker som tidigare emigrerat till övriga Europa återvänder nu hem.
De kulturella iakttagelserna var lika värdefulla. Polen fattar beslut snabbt, är framåt och följer upp, vilket skiljer sig markant från den svenska konsensustraditionen. Det är ett av Europas mindre urbaniserade länder, men tio polska städer är ändå större än Göteborg. Polackerna hyser djupare misstro mot Ryssland än mot Tyskland, men förhåller sig reserverade mot bägge. Den ukrainska befolkningen har vuxit från cirka en miljon före invasionen till omkring två miljoner, och rysk desinformation driver aktivt narrativet om att de “tar våra jobb”.
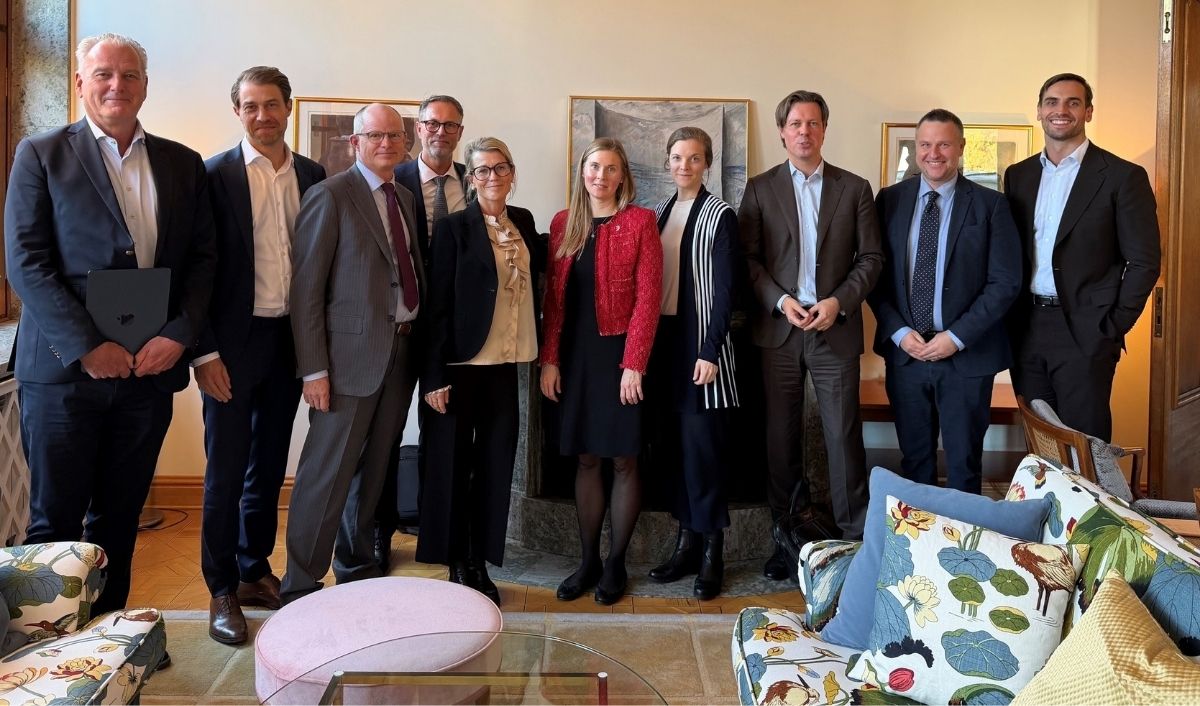 Bild: Team BMC tillsammans med personal på svenska ambassaden
Bolagsbesök – banker, börs, bostäder och satelliter
PKO Bank Polski – en nationell champion
Landets största bank uppvisar hög avkastning på eget kapital och verkar på en marknad långt ifrån mättad. Kreditpenetrationen samt potential inom förmögenhetsförvaltning och digitala tjänster har lång väg kvar att växa, något som börsutvecklingen tydligt återspeglar.
mBank – en digital bank för unga
Vi träffade chefsekonom Marcin Mazurek tillsammans med treasury och IR. mBank var Polens första nätbank i slutet av 1990-talet och riktar sig fortfarande till yngre kunder. Ledningen siktar på att ungefär tredubbla nettovinsten till 2030. Balansräkningen illustrerar hur hela sektorn fungerar: PLN 249 miljarder i inlåning mot PLN 151 miljarder i nettoutlåning. Bankerna betalar nära noll på stor del av sin finansiering och kan placera överskottet hos centralbanken till 5–6 %, vilket är synnerligen lönsamt. Mazurek räknar med en BNP-tillväxt om cirka 3 % under nästa decennium och tre räntehöjningar de kommande nio månaderna, till följd av energiprisstörningen i Mellanöstern, med lägre räntor igen 2028. Det finns även ett bolagsspecifikt spår: Commerzbank äger 69 % av mBank, och UniCredits bud på Commerzbank kan potentiellt skapa rörelse även i mbank.
Warszawabörsen – väl positionerad för fortsatt tillväxt
VD hade goda skäl att vara på gott humör. Dagen vi besökte bolaget noterades marknadens 37:e all-time-high för 2026. Den dagliga omsättningen uppgår till cirka 700 miljoner USD (för referns var den 2000 USD 1991), huvudindexet har stigit med cirka 35 % i år och handlas till drygt 11 gånger framåtblickande vinst. ETF-inflödena uppgår till 1,7 miljarder USD under 2026, men enbart cirka 20 % dirigeras mot WIG-noterade produkter. Ett nytt handelssystem hanterar en miljard "operationer" per dag, tjugo gånger den gamla kapaciteten, och upp till 100 000 order per sekund.
Vår enda reservation rör kostnadssidan. Börsen bygger sina egna system och har en stor supportorganisation, vilket ger ett högt cost/income-förhållande som kan bli ett problem om tillväxten mattas. VD:s svar var pensionsfonder och det kommande OKI-kontot som två viktiga delar för långsiktig tillväxt.
Creotech Instruments – Polen i rymden
Resans mest energifyllda presentation, framförd av en ung grundare med visionen om “europeisk rymdexcellens”. Creotech har 300 anställda, en omsättning om PLN 146 miljoner till en EBITDA-marginal om 38 %, en orderbok på PLN 587 miljoner och en pipeline om PLN 8,3 miljarder. Bolaget kan bygga tio satelliter per år och siktar på att ungefär fyrdubbla omsättningen till 2030. Storsäljaren HyperSat Eagle har fyra enheter i omloppsbana och ytterligare två planerade för 2027. Det vetenskapliga arbetet inkluderar komponenter till Mars- och Jupiteruppdrag. Den största intäktsströmmen är dock plattformen kring satelliterna: markbaserad data, lagring och cybersäkerhet. Uppskjutningar sker i dagsläget med amerikanska raketer, men Creotech skiftar mot europeiska, koreanska och japanska bärraketer, vilket medför högre kostnader.
Dom Development och Budimex – det nya Polens byggare
Dom Development säljer cirka 5 000 lägenheter per år och bygger hela stadsdelar, inte enstaka kvarter. Det som fastnade hos oss är att bostadspriserna i Warszawa nu är i paritet med Stockholm och Göteborg. Med 80 % bostadsägande och bostaden som primär sparform är det en tydlig markör för hur långt hushållsförmögenheten har kommit. Budimex, Polens ledande entreprenadbolag, befinner sig mitt i flödet av järnvägs-, försvars- och EU-finansierade infrastrukturprojekt.
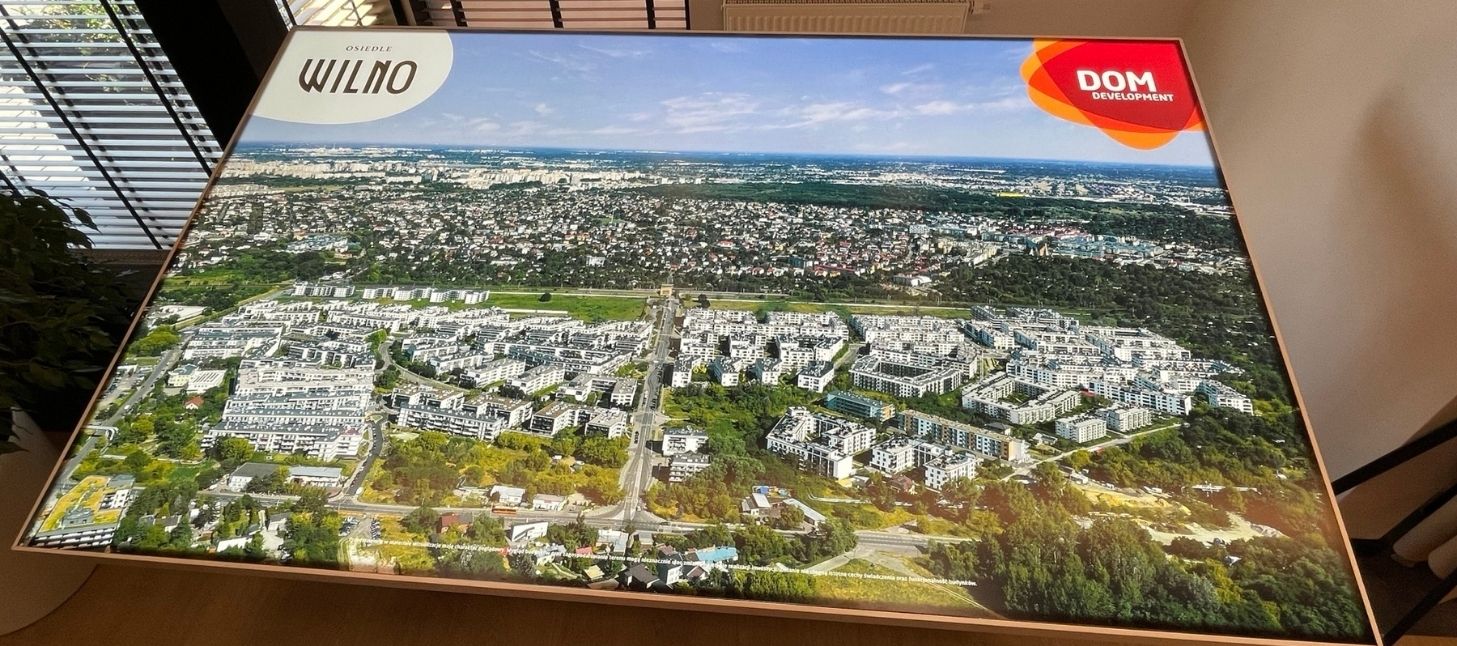 Bild: Dom Development har sedan 2012 byggt upp en mindre stad med 10 000 invånare stax utanför Warsawa.
Landets utmaningar
Politisk handlingsförlamning
De politiska skiljelinjerna är skarpa. Donald Tusk är en skicklig premiärminister men saknar en tydlig majoritet, vilket innebär att ekonomin i hög grad drivs av marknadskrafter och EU-medel snarare än av aktiv reformpolitik. Valet i oktober 2027 är svårt att förutsäga, och en seger för Le Pen i Frankrike skulle kunna ge de nationalistiska krafterna medvind även i Polen.
Budgetglidning
Underskottet uppgår till cirka 7 % av BNP, varav försvarsutgifterna utgör en betydande del.
Ukraina
Fred skulle kunna göra Polen till nav för återuppbyggnaden av Ukraina, men utfallet beror i hög grad på vem som har övertaget – Ryssland eller Ukraina. Ukrainas befolkning har minskat från 42 miljoner till uppskattningsvis 25–30 miljoner, och många har permanent bosatt sig i Polen.
Energi och räntor
En kolberoende elproduktion innebär höga elpriser. Om räntorna höjs i enlighet med mBanks prognos gynnas banksektorns marginaler, medan bostadssektorn och konsumenterna får känna av motvinden.
Summering av mina tankar efter resan
Polen har genomgått en extraordinär välståndsuppbyggnad under de senaste 35 åren och fortsätter att växa i snabbare takt än övriga Europa. Få marknader i världen har kommit lika långt på så kort tid.
Med ett framåtblickande P/E-tal på 11,5, ~20 % vinsttillväxt och en inhemsk sparpool som fortfarande till stor del består av kontanter ser den polska marknaden väldigt intressant ut. Det är sällan du ser en så attraktiv kombination av låg värdering och hög tillväxt i ett västeuropeiskt land.
Warsaw Stock Exchange är ett innehav i BMC Global Small Cap Select, BMC International (Ex USA) och BMC Global Technology.
Aktiestrateg, Brock Milton Capital AB
Blogg | 28 okt 2026
Blogg | 4 okt 2026
Blogg | 1 okt 2026