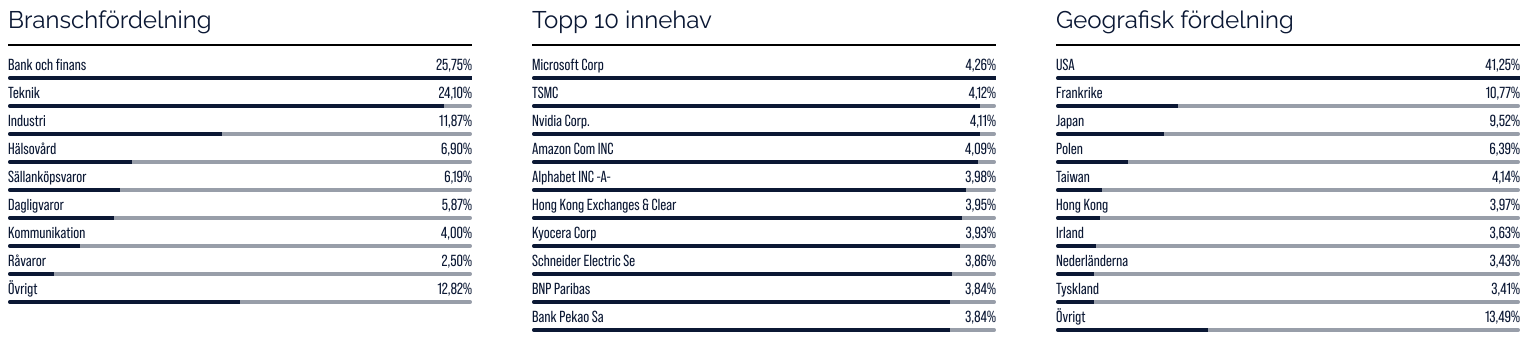
I BMC Global Select var det aktierna Microsoft, Nvidia, Flatexdegiro och Bank Pekao som var fondens främsta bidragsgivare under augusti. På den negativa sidan finner vi SK Hynix, TSMC, Everus samt Kandenko. I slutet av augusti åkte vi till Paris och träffade den franska banken BNP Paribas. Mötet med banken bekräftade vår investeringstes, att BNP Paribas är en kvalitetsbank som handlas till en mycket lägre värdering än sina europeiska konkurrenter. Vi bedömer att det är en uppsida på cirka 30% kommande 12 månader, i denna spännande franska Special Situation aktie. När det kommer till de negativa bidragen under månaden kan vi framför allt koppla detta till den starka investeringstrenden inom datacenter. När vi har sett stora procentuella uppgångar i Tech-aktier under en längre tid ökar volatiliteten i aktierna och investerarna blir mer frestade att göra vinsthemtagningar.
Händelser och trender i marknaden
MSCI World (EUR) steg 1,7 % i augusti och är nu upp 15,6 % hittills i år. Som ni kanske minns gick vi in i år med en förväntan om 14 % vinsttillväxt för 2026 och den prognosen har sedan dess reviderats upp till 22 %, med ytterligare 14 % tillväxt förväntad under 2027. Denna starka vinstutveckling har drivit börsen uppåt trots motvind från högre energikostnader och stigande långräntor. USA "firade" nyligen 40 biljoner dollar i statsskuld, vilket bidrar till ökad kreditefterfrågan och pressar upp obligationsräntorna ytterligare.
Q2 2026-rapporterna överträffade förväntningarna med god marginal. Resultaten är dock något förskönade av orealiserade värdeuppgångar på innehav i SpaceX och Anthropic, där bolag som Alphabet och Amazon bokfört dessa som intäkter. Justerat för dessa icke-återkommande poster växte den underliggande vinsten ändå med solida 24 % i både USA och Europa.
Vi noterade också Nvidias intäktstillväxt på 100 % och ledningens prognos om 70 % försäljningstillväxt nästa år (långt över analytikernas förväntningar), vilket ger ytterligare stöd åt AI-utbyggnadstemat.
Vi räknar med att marknaderna fortsätter uppåt under det andra halvåret, om än med den sedvanliga högre volatiliteten i september. I takt med att vi rör oss in i Q4 2026 kommer uppmärksamheten i allt högre grad riktas mot de amerikanska mellanårsvalen och huruvida Trump-administrationen behåller kontrollen över kongressen och senaten.
Förändringar i portföljen
Under augusti månad sålde vi det amerikanska försäkringsbolaget Progressive och köpte i stället amerikanska Estee Lauder som en Special Situation. Estee Lauder har de senaste åren inte premierats av aktiemarknaden och aktien är nere på fyra års lägsta nivåer. Förklaringen ligger i att omsättning och vinst inte har ökat de senaste åren. Vi bedömer dock att både omsättning och vinst kommer att öka från denna tidpunkt, varför vi anser att det är ett bra läge att köpa tillbaka bolaget efter att inte ha ägt det under flera år. Estee Lauder är ett bolag med fina kosmetikaprodukter och välkända varumärken. Vi ser en uppsida på mer än 30% baserat på att bolagets relativt nytillträdda vd ska vända verksamheten och öka både omsättning samt lönsamhet. Vi tog också en opportunistisk position i amerikanska Cisco men valde att sälja innehavet under månaden.
Fondens positionering
Fondens avkastning drivs idag av ett antal tydliga investeringsteman. Japan, där pågående bolagsstyrningsreformer tvingar noterade bolag att fokusera på förbättrad lönsamhet, ökade utdelningar och aktieåterköp samt minskat korsägande. Förändringar som successivt återspeglas i stigande aktiekurser. Polen är en av de mest intressanta marknaderna i Europa, där stark BNP-tillväxt kombineras med ett växande privat sparande. De polska banker vi äger gynnas bland annat av den ekonomiska aktiviteten i landet och att den polska befolkningen ökar sitt sparande.
AI och datacenter utgör ett annat centralt tema. Utbyggnaden av AI-infrastruktur är ett globalt fenomen med positiva effekter för en bred uppsättning branscher – från halvledare och konstruktion till energiförsörjning samt kylningslösningar. Slutligen ser vi värdepappershandel och sparande som ett strukturellt attraktivt tema. De börser vi investerar i genererar stabila intäkter från transaktionsvolymer och gynnas dessutom av perioder med hög volatilitet, då oroliga marknader historiskt sett driver upp handelsaktiviteten och därmed intäkterna.
*MSCI AC World NTR $ i SEK
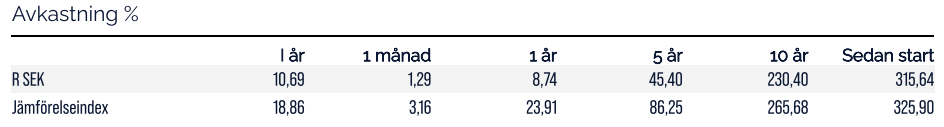
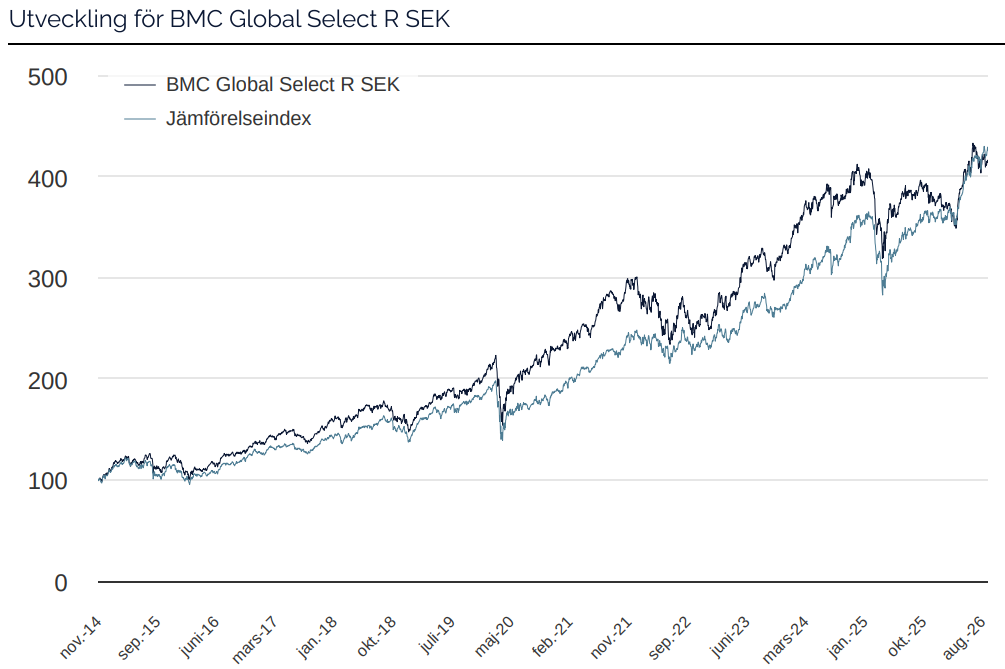
* Den prestationsbaserade avgiften är 10% av den del av totalavkastningen som överstiger en så kallad avkastningströskel definierad som MSCI All Country World Daily Index (NTR), och beräknas enligt “high watermark”- principen.
MICROSOFT CORP

TSMC
NVIDIA CORP
Amazon
ALPHABET
Riskinformation
Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet.
Månadsbrev | 7 okt 2026
Månadsbrev | 7 okt 2026
Månadsbrev | 7 okt 2026