Die Spitzenreiter bei den Beiträgen zur Wertentwicklung des Fonds waren im September Climb Global, BAM Group und Mersen, die rote Laterne hielten FlatexDegiro, First Advantage und Porr Group.
Der Anstieg der drei Spitzenreiter war stimmungsbedingt, denn es gab wenig unternehmensspezifische Neuigkeiten. Climb Global hatte wie viele andere Cybersicherheitsunternehmen einen guten Lauf, weil der Markt einpreiste, dass Investitionen zum Schutz vor KI-gesteuerten Cyberangriffen künftig deutlich ansteigen werden; BAM Group erhielt Aufwind, nachdem eine Analystenfirma ihre Gewinnschätzung für die nächsten drei Jahre um über 20 % angehoben hatte; Mersen legte nach einem Auftragseingang von GE Vernova zu. Der Auftrag selbst war nicht von größerer Bedeutung, ist aber ein weiterer Beleg dafür, wie gut die Produkte von Mersen für immer komplexere elektrische Systeme aufgestellt sind.
Zu den Schlusslichtern bei den Beiträgen zur Wertentwicklung des Fonds gehörte FlatexDegiro, die dadurch auffiel, dass im Monatsverlauf fast ein Viertel ihres Börsenwerts verdampfte, nachdem es gewisse Turbulenzen im Vorstand und einige Veränderungen im Management gegeben hatte. Das Unternehmen teilt mit, dass die scheidenden Vorstandsmitglieder von der zuvor kommunizierten Strategie abweichen wollten und sich entschieden hätten, ihre Verträge vorzeitig zu kündigen, als sie ihren Willen nicht durchsetzen konnten. Bei den Veränderungen im Management geht es darum, die Schwerpunktsetzung des Unternehmens auf die kaufmännische Entwicklung zu verstärken, die im Jahresverlauf enttäuschend war: Das Neukundengeschäft verfehlte die Zielsetzungen trotz verstärkter Marketingaktivitäten deutlich. Dabei ist wichtig festzuhalten, dass das Unternehmen im Jahresverlauf operativ durchweg stark geliefert hat mit höherer Handelsaktivität, hohen Nettozinserträgen und guter Kostenkontrolle.
Ereignisse und Trends am Markt
Im bisherigen Jahresverlauf hat der MSCI World in EUR um 17 % zugelegt. Die Rendite wird von einem sehr kräftigen Gewinnwachstum getragen. Die Konsensschätzung hierfür liegt aktuell bei über 25 %, während die Gewinnwachstumsschätzung für 2027 von zuvor 14 % auf 17 % erhöht wurde. Ohne die steigenden Zinsen vor allen in den USA wären die Aktienkurse im bisherigen Jahresverlauf wahrscheinlich um mehr als 20 % gestiegen.
Die Anleiherenditen stiegen weltweit, und die realen Zinsen in den USA erreichten Niveaus wie seit Anfang der Nullerjahre nicht mehr. Ein Teil dieses Anstiegs ist durch die von den Energiepreisen befeuerte Inflation zu erklären, aber parallel hierzu steigt die Kreditnachfrage auch, weil die Staaten nach wie vor nicht nachhaltige Defizite fahren, während die Investitionen in KI-Rechenzentren die Kreditnachfrage zusätzlich in die Höhe treiben. Da die Nachfrage nach Krediten nun die Ressourcen des Systems übersteigt, ziehen die Realzinsen an. Einfach ausgedrückt, gibt es mehr Nachfrage nach Kapital als Angebot, was den Preis von Kapital nach oben treibt.
Angesichts eines Zuwachses von 17 % bei Aktien im Jahr 2026 und einem Plus von voraussichtlich 25 % bei den Gewinnen erfolgt eine implizite Bewertungskontraktion, die durch die höheren Zinsen hervorgerufen wird. Erstens sind manche Anleger versucht, Aktien zugunsten eines vorhersagbaren Ertragsstroms aus Anleihen in den nächsten 10, 20 oder 30 Jahren zu verkaufen. Zweitens sinkt der Barwert von Aktien, wenn der Abzinsungszinssatz steigt.
Aktuell sieht es jedoch so aus, als ob die Wachstumsdynamik bei den Gewinnen den Effekt der höheren Zinsen abfangen kann. Wenn die Zinsen aber weiter steigen, beispielsweise auf 6,0 % beim 10-Jahreszins in den USA, bekommt der Aktienmarkt Probleme. Andererseits dürften sich Aktien gut entwickeln, wenn die Inflation wie allgemein erwartet 2027 zurückgeht und der Gegenwind durch die hohen Zinsen nachlässt.
Demnächst stehen die Zahlen für das 3. Quartal 2026 an, und bei den Unternehmen des S&P 500 wird ein Anstieg um 30 % erwartet, getragen von einem bemerkenswerten Wachstum von 65 % im Technologiesektor. In Europa steuert der Stoxx 600 auf ein Gewinnwachstum von 17 % zu, das vom Energiesektor getragen wird.
Portfolioveränderungen
Im September kauften wir zwei Positionen: Ingram Micro und Zegona. Nachfolgend eine kurze Beschreibung unserer beiden neuen Positionen:
Ingram Micro: Einer der größten IT-Händler der Welt. Das Unternehmen ist gut aufgestellt, um von einem Anstieg der Nachfrage nach KI-Infrastruktur und einem IT-Modernisierungszyklus zu profitieren. Das Geschäftsmodell generiert stabile Cashflows, und seit dem Börsengang 2024 hat das Unternehmen die Verschuldung rasch gesenkt und über Dividenden und Rückkäufe Kapital an die Aktionäre zurückgeführt. Es ist Ihnen vielleicht nicht entgangen, dass dieselbe Aktie ist, die wir erst im August verkauft hatten. Trotz guter Zahlen für das zweite Quartal und optimistischer Botschaften vom Kapitalmarkttag des Unternehmens, wonach sein Dreijahresplan deutlich über dem Konsens der Analysten lag, konnten die Aktien zu einem Kurs zurückgekauft werden, der fast 15 % niedriger war als zum Verkaufszeitpunkt.
Zegona: Ein spezialisiertes Übernahmevehikel mit der Strategie, europäische Telekommunikationsunternehmen zu kaufen, zu optimieren und zu verkaufen. Vor reichlich zwei Jahren hatte das Unternehmen für rund 5 Milliarden EUR Vodafone Spain übernommen und das Unternehmen seither durch Kosteneinsparungen, Veräußerungen und andere Maßnahmen zur Konzentration auf das Kerngeschäft rasch optimiert. Seit Anfang 2026 wächst der Umsatz wieder, außerdem stieg der operative Cashflow um über 20 %. Im September führte das Unternehmen eine Kapitalallokationsstrategie ein, wonach jährlich mindestens 400 Millionen EUR (rund 10 % des aktuellen Marktwerts) in Form von Dividenden und Rückkäufen an die Aktionäre ausgeschüttet werden sollen.
Fondspositionierung
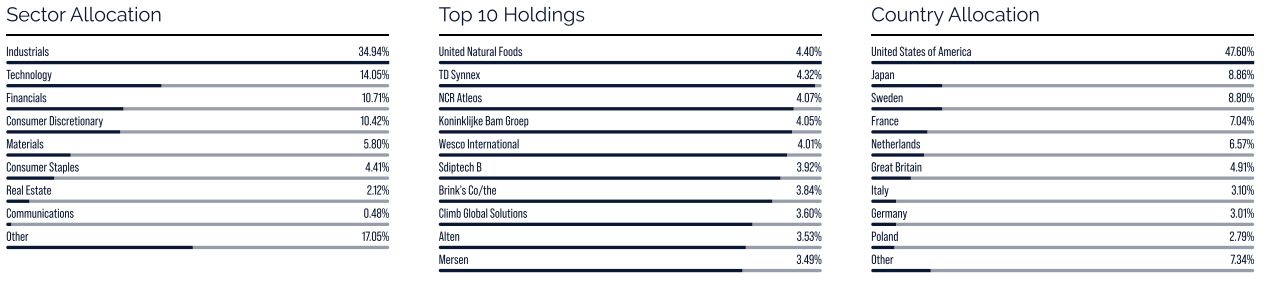
Der Fonds besteht derzeit aus 36 Unternehmen mit Engagement in mehreren unterschiedlichen Sektoren und Regionen, die aufgrund der unternehmensspezifischen Leistungen sorgfältig ausgewählt wurden. Längerfristig sind wir der Ansicht, dass ein konzentrierter, gleichzeitig aber diversifizierter, aktiv verwalteter Small-Cap-Fonds mit dem Schwerpunkt Stock-Picking die Voraussetzungen bietet, um eine gute Rendite für die Anteilsinhaber zu erwirtschaften.
Beachten Sie bitte, dass Andreas Brock ab 1. Oktober 2026 Henrik Milton als Mitverwalter des Fonds BMC Global Small Cap Select ersetzt. Der Fonds wird damit von Johan Agneman gemeinsam mit Andreas Brock verwaltet.
*MSCI ACWI Small Cap NTR $ in EUR
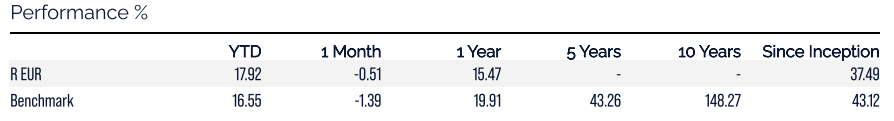
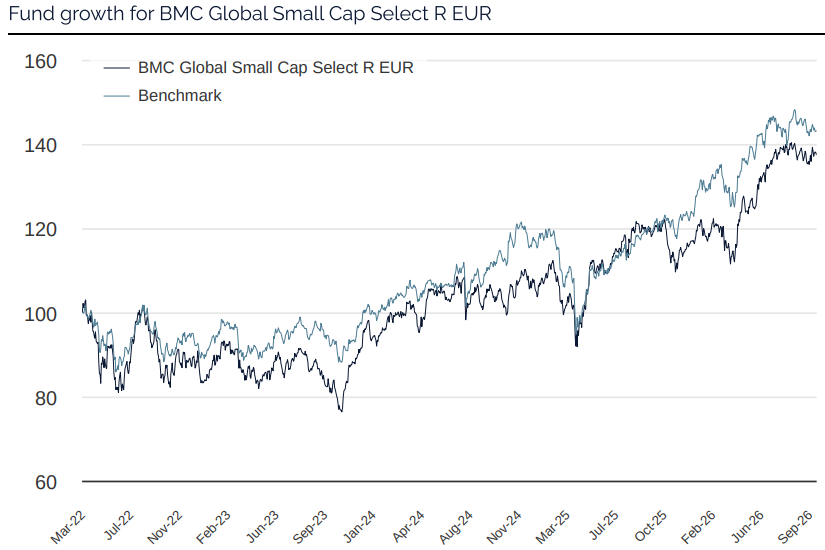
* The performance-based fee is 10% of the part of the total return that exceeds a so-called return threshold defined as the MSCI ACWI Small Cap Index (NTR), and is calculated according to the "high watermark" principle.
United Natural Foods
TD Synnex
NCR Atelos
BAM Group
Wesco
Riskinformation
Past performance is not a guarantee of future returns. The value of shares in the fund may go up or down, and an investor may not get back the amount originally invested
Monthly Newsletter | 9 okt 2026
Monthly Newsletter | 8 okt 2026
Monthly Newsletter | 7 okt 2026