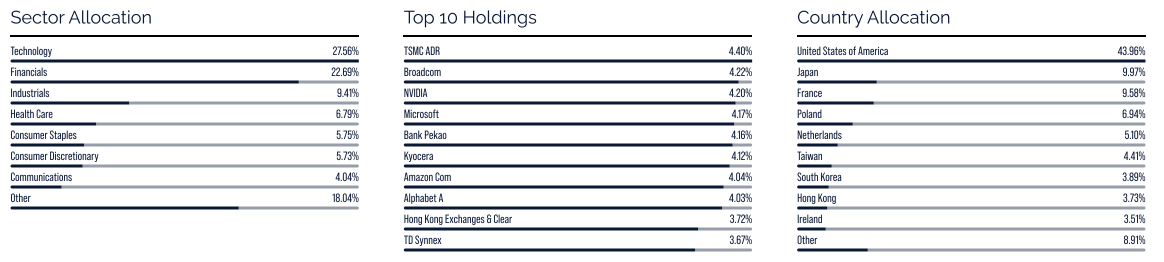
Innerhalb des Fonds waren im September AMD, TSMC, Bank Pekao und PKO Bank die Spitzenreiter bei den Beiträgen zur Wertentwicklung. Auf der Negativseite sind FlatexDegiro, HDFC Asset Management, Estee Lauder und Hermes anzutreffen. Besonders erfreulich finden wir, dass wir zwei polnische Banken auf dem 3. und 4. Platz haben. 2025 hatte Polen ein BIP-Wachstum von 3,6 %, womit sich das Land den Spitzenplatz in Europa sicherte. Wenn die polnische Wirtschaft wächst, steigen auch die Einnahmen der Banken, da Kreditvergabe und Einlagen steigen.
FlatexDegiro hatte einen schwierigen Monat, weil das Unternehmen einen weiteren CEO einsetzt (bislang hat das Unternehmen zwei) und Veränderungen im Management vorgenommen hat. Wir vertreten jedoch die Ansicht, dass FlatexDegiro trotz der Veränderungen auf der Leitungsebene eine vollständig funktionsfähige Onlinebank mit spannenden Wachstumsplänen in den Bereichen Aktienhandel und Sparen in Europa ist.
Wir waren im September in Kalifornien und haben mit Nvidia, Broadcom, Cadence, Servicenow und vielen anderen Software- und Halbleiterunternehmen gesprochen. Wir nehmen aus der Reise mit, dass die Halbleiterhersteller sehr schnell wachsen, während es die Softwareunternehmen nach wie vor schwer haben, weil der Markt noch unentschieden ist, ob sich KI eher „disruptiv“ als förderlich auf ihre Geschäftsmodelle auswirkt. Auf unserer Website finden Sie einen spannenden Blogbeitrag über die Reise nach Kalifornien.
Zum 1. Oktober steigern wir die maximale Anzahl der Positionen des BMC Global Select auf 40. Diese Veränderung nehmen wir vor, um die Renditechancen für Sie als Anteilsinhaber zu maximieren. Wir hatten rund 12 Jahre lang maximal 35 Positionen, und unsere Analyse hat gezeigt, dass dies zu knapp bemessen ist. Wir möchten unterstreichen, dass wir keinerlei weiteren Veränderungen an der Anlagepolitik des Fonds vornehmen.
Ereignisse und Trends am Markt
Im bisherigen Jahresverlauf hat der MSCI World in EUR um 17 % zugelegt. Die Rendite wird von einem sehr kräftigen Gewinnwachstum getragen. Die Konsensschätzung hierfür liegt aktuell bei über 25 %, während die Gewinnwachstumsschätzung für 2027 von zuvor 14 % auf 17 % erhöht wurde. Ohne die steigenden Zinsen vor allen in den USA wären die Aktienkurse im bisherigen Jahresverlauf wahrscheinlich um mehr als 20 % gestiegen.
Die Anleiherenditen stiegen weltweit, und die realen Zinsen in den USA erreichten Niveaus wie seit Anfang der Nullerjahre nicht mehr. Ein Teil dieses Anstiegs ist durch die von den Energiepreisen befeuerte Inflation zu erklären, aber parallel hierzu steigt die Kreditnachfrage auch, weil die Staaten nach wie vor nicht nachhaltige Defizite fahren, während die Investitionen in KI-Rechenzentren die Kreditnachfrage zusätzlich in die Höhe treiben. Da die Nachfrage nach Krediten nun die Ressourcen des Systems übersteigt, ziehen die Realzinsen an. Einfach ausgedrückt, gibt es mehr Nachfrage nach Kapital als Angebot, was den Preis von Kapital nach oben treibt.
Angesichts eines Zuwachses von 17 % bei Aktien im Jahr 2026 und einem Plus von voraussichtlich 25 % bei den Gewinnen erfolgt eine implizite Bewertungskontraktion, die durch die höheren Zinsen hervorgerufen wird. Erstens sind manche Anleger versucht, Aktien zugunsten eines vorhersagbaren Ertragsstroms aus Anleihen in den nächsten 10, 20 oder 30 Jahren zu verkaufen. Zweitens sinkt der Barwert von Aktien, wenn der Abzinsungszinssatz steigt.
Aktuell sieht es jedoch so aus, als ob die Wachstumsdynamik bei den Gewinnen den Effekt der höheren Zinsen abfangen kann. Wenn die Zinsen aber weiter steigen, beispielsweise auf 6,0 % beim 10-Jahreszins in den USA, bekommt der Aktienmarkt Probleme. Andererseits dürften sich Aktien gut entwickeln, wenn die Inflation wie allgemein erwartet 2027 zurückgeht und der Gegenwind durch die hohen Zinsen nachlässt.
Demnächst stehen die Zahlen für das 3. Quartal 2026 an, und bei den Unternehmen des S&P 500 wird ein Anstieg um 30 % erwartet, getragen von einem bemerkenswerten Wachstum von 65 % im Technologiesektor. In Europa steuert der Stoxx 600 auf ein Gewinnwachstum von 17 % zu, das vom Energiesektor getragen wird.
Portfolioveränderungen
Wir nahmen im September vier Veränderungen im Globalfonds vor. Die ersten beiden Veränderungen betreffen Special Situations. Wir verkauften das Speditionsunternehmen TFI International und kauften den amerikanischen Zahlungsdienstleister Corpay. Corpay wickelt Zahlungen für mittelgroße amerikanische Unternehmen ab und steht im Wettbewerb mit mittelgroßen amerikanischen Banken. Das Unternehmen hat ein sehr stabiles Geschäft und prognostiziert 10 % organisches Umsatzwachstum sowie einen starken Zuwachs von 20 % beim Gewinn pro Aktie.
Die beiden anderen Veränderungen betreffen Champions. Wir verkauften den Baustoffhersteller Vulcan Material, weil das Unternehmen aktuell ein allzu schweres Dasein in den USA fristet, wo der 30-jährige Finanzierungszins im Wohnungsbau bei über 7 % liegt. Bei diesem hohen Zinsniveau wird viel zu wenig gebaut, was sich unmittelbar negativ auf Vulcan auswirkt. Bessere Wachstumsvoraussetzungen bestehen bei der neuen Champions-Aktie Cadence, einem Anbieter von Software und Know-how (IP) für die Entwicklung von Halbleitern.
Fondspositionierung
Die Rendite des Fonds wird von einer Reihe klarer Anlagethemen getragen. Zu den überzeugendsten gehört Japan, wo aktuelle Unternehmensführungsreformen börsennotierte Unternehmen zwingen, sich auf bessere Rentabilität und den Abbau von Verflechtungen zu konzentrieren, was sich zunehmend in steigenden Aktienkursen niederschlägt.
Polen ist einer unserer attraktivsten Märkte in Europa, auf dem ein starkes BIP-Wachstum mit einem Anstieg des privaten Sparens einhergeht. Die polnischen Banken in unserem Portfolio profitieren von beiden diesen Faktoren, da sich verstärkte wirtschaftliche Aktivität und ein verändertes Sparverhalten sowohl auf die Kreditvergabe als auch auf die Erlöse aus Provisionen positiv auswirken.
KI und Rechenzentren sind ein weiteres zentrales Thema. Der Ausbau der KI-Infrastruktur ist ein globales Phänomen mit positiven Effekten für ein breites Spektrum von Branchen von Halbleitern und Bauwirtschaft bis zu Energieversorgung und Stromnetzen. Der Fonds partizipiert an diesem Trend durch Unternehmen mit direktem oder indirektem Engagement bei KI-Investitionen.
Außerdem betrachten wir Wertpapierhandel und Sparen auf Wachstumsmärkten als ein strukturell attraktives Thema. Die Börsen, in die wir investieren, generieren stabile Erlöse aus Transaktionsvolumina und profitieren darüber hinaus von Perioden mit hoher Volatilität, weil Unruhe an den Märkten erfahrungsgemäß die Handelsaktivität und damit die Erlöse steigert.
*MSCI AC World NTR $ im EUR
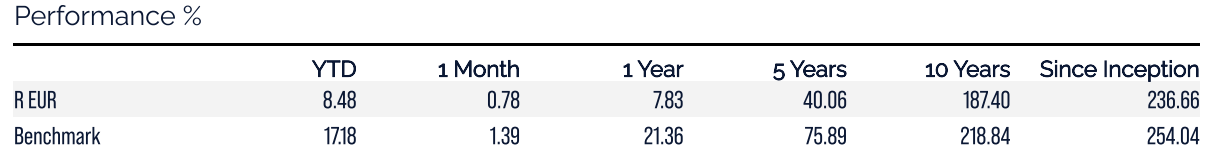
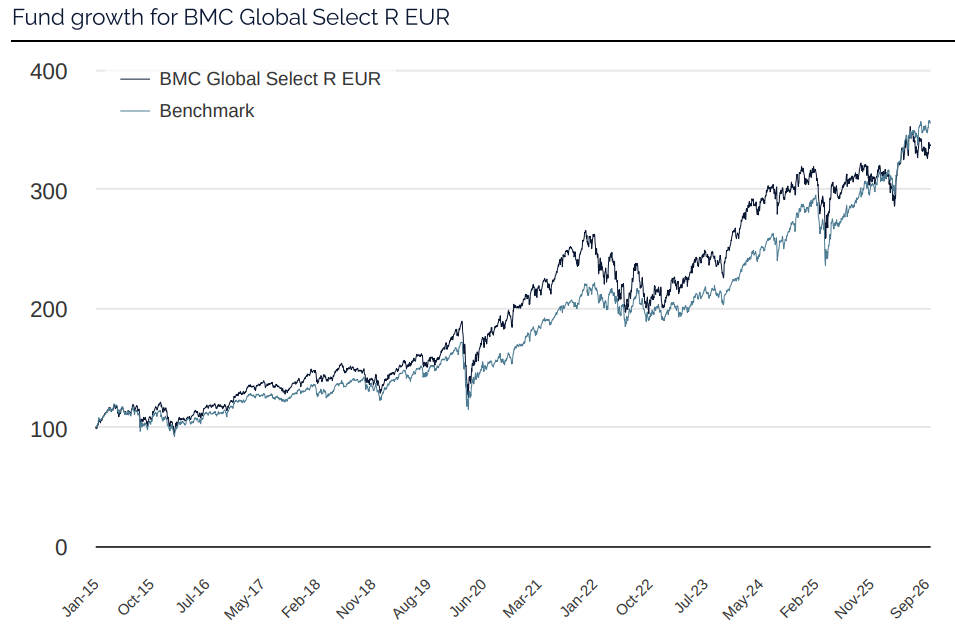
* The performance-based fee is 10% of the part of the total return that exceeds a so-called return threshold defined as the MSCI All Country World Daily Index (NTR), and is calculated according to the "high watermark" principle.
TSMC
Broadcom
NVIDIA CORP
MICROSOFT CORP
Bank Pekao
Riskinformation
Past performance is not a guarantee of future returns. The value of shares in the fund may go up or down, and an investor may not get back the amount originally invested
Monthly Newsletter | 9 okt 2026
Monthly Newsletter | 8 okt 2026
Monthly Newsletter | 7 okt 2026